
东南亚建厂已经成为 PCB 产业链的重要经营动作,但同样位于泰国、越南或马来西亚的工厂,利润表现可能完全相反。判断海外布局不能只看有没有 AI 订单,也不能只看固定资产投入,更要看工厂放进去的是什么产品、对应什么客户、处在产能爬坡的哪一阶段。
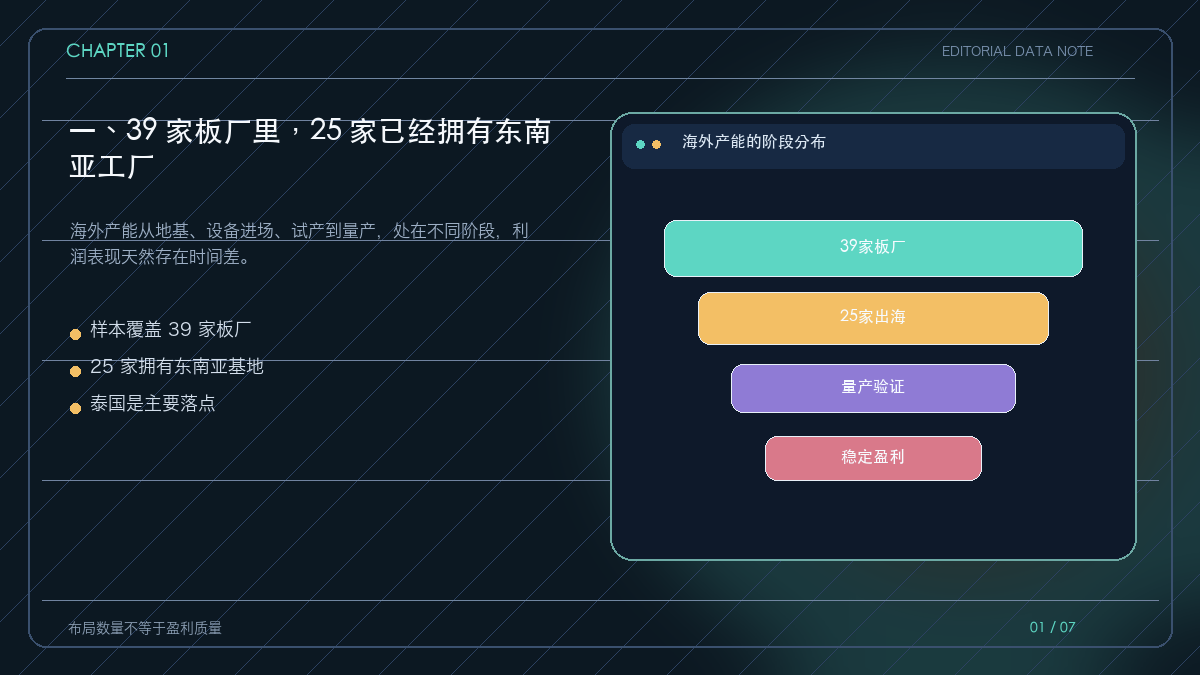
一、39 家板厂里,25 家已经拥有东南亚工厂
把 A 股 PCB 制造公司完整梳理后,能够看到一个清晰事实:出海已经不是少数公司的选项。25 家企业在东南亚拥有生产基地,泰国最集中,越南和马来西亚也有布局。
但‘有工厂’只代表资本开支已经发生,不代表经营结果已经成熟。不同公司从开工到客户认证、从试产到量产,时间表差异很大,不能把所有海外资产放在同一阶段比较。
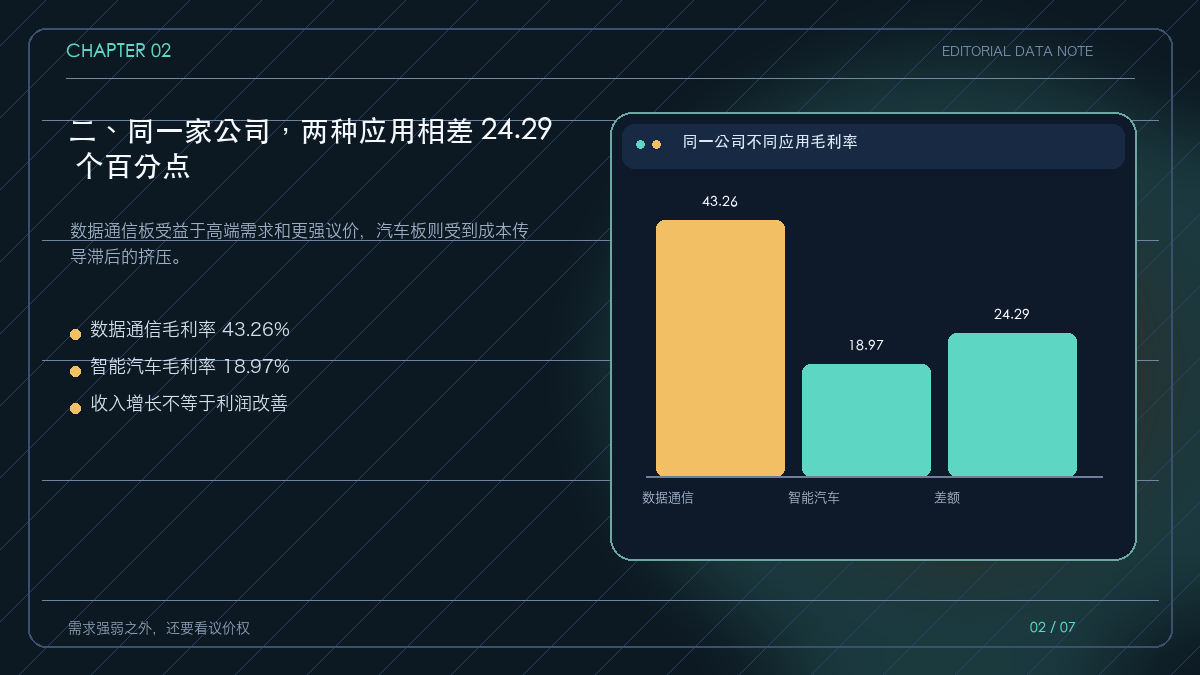
二、同一家公司,两种应用相差 24.29 个百分点
沪电股份的应用拆分很有代表性:数据通信毛利率达到 43.26%,同比提升 4.60 个百分点;智能汽车毛利率为 18.97%,同比下降 6.22 个百分点。同一家公司、同一个半年,两个应用相差 24.29 个百分点。
汽车板收入仍然增长,但利润率下降,说明问题不在需求消失,而在成本传导。原材料快速涨价后,汽车客户的价格调整周期更长,板厂先承担成本,再等待价格传导,利润自然被挤压。
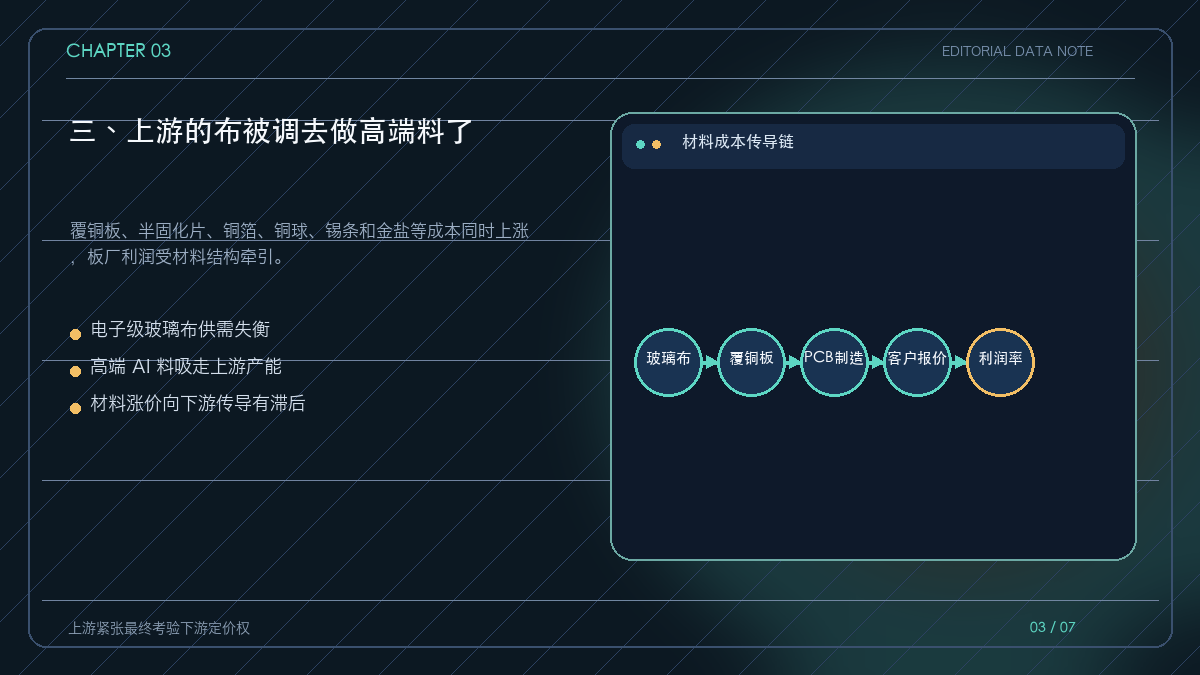
三、上游的布被调去做高端料了
电子级玻璃布产能发生结构性转移后,覆铜板和半固化片供给趋紧。高端 AI 服务器所需材料优先获得产能,普通板材面对的供给弹性随之下降。
成本涨价不是单一材料事件。覆铜板、半固化片、铜箔、铜球、锡条和金盐都可能同时影响单位成本。板厂的关键能力因此从‘能不能接到订单’延伸到‘能不能把成本及时传导给客户’。
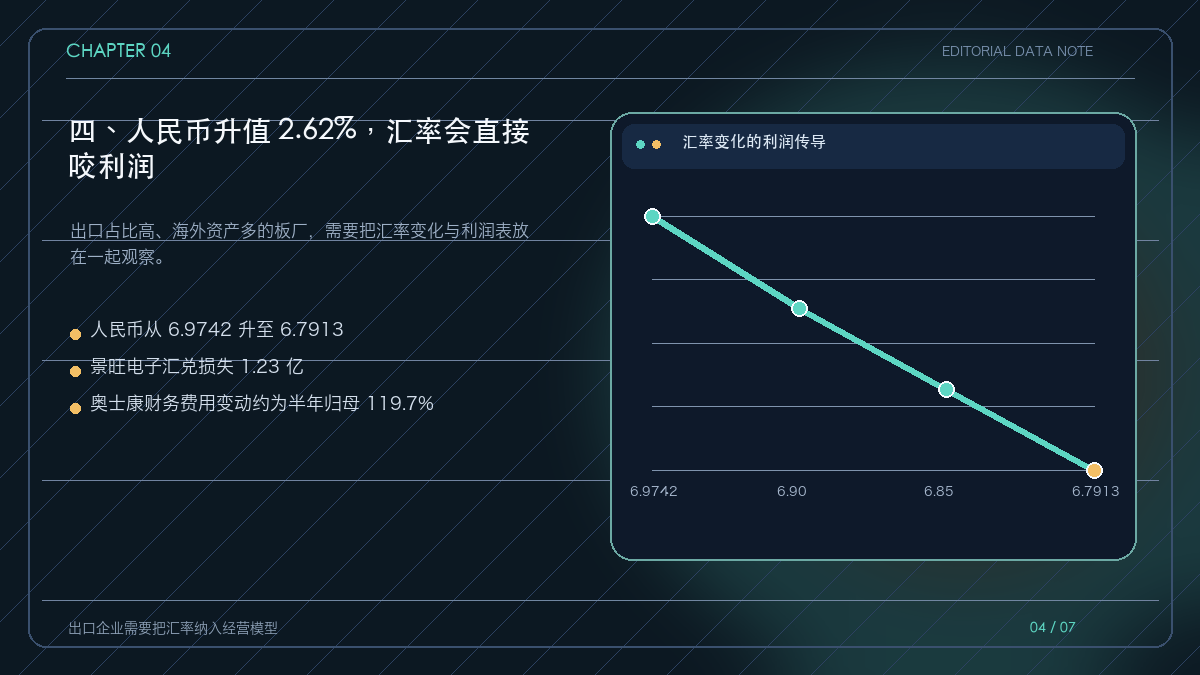
四、人民币升值 2.62%,汇率会直接咬利润
上半年人民币对美元从 6.9742 走到 6.7913,升值幅度约 2.62%。对于出口和美元结算占比高的企业,收入折算、应收账款和外币负债都会受到影响。
景旺电子披露汇兑损失 1.23 亿元,而上年同期为汇兑收益 0.38 亿元,汇兑变化对净利润的影响超过 1.5 亿元。奥士康财务费用变动额相当于半年归母净利润的 119.7%,说明汇率并不是利润表边缘变量。
五、同一张表:四家亏,只有一家赚
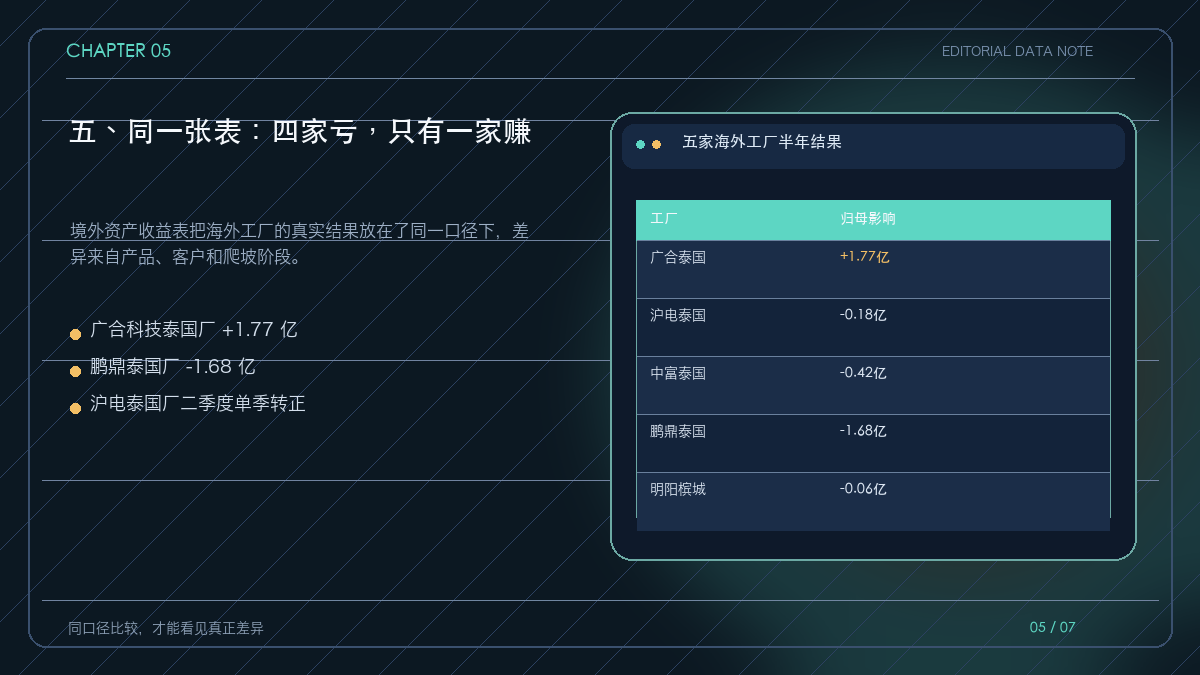
在主要境外资产情况表中,五家公司披露了境外工厂收益:广合科技泰国广合盈利 1.77 亿元;沪电股份泰国工厂亏损 1752.81 万元;中富电路泰国工厂亏损 4176.73 万元;鹏鼎控股泰国工厂亏损 1.68 亿元;明阳电路槟城工厂亏损 576.69 万元。
四亏一赚并不意味着东南亚工厂天然低效,而是说明资产处在不同阶段,产品结构和客户议价能力也不同。沪电股份上半年累计仍亏,但第二季度单季已经转正,说明固定成本摊薄和产能爬坡会改变利润曲线。
六、产能爬坡的核心是固定成本被摊薄
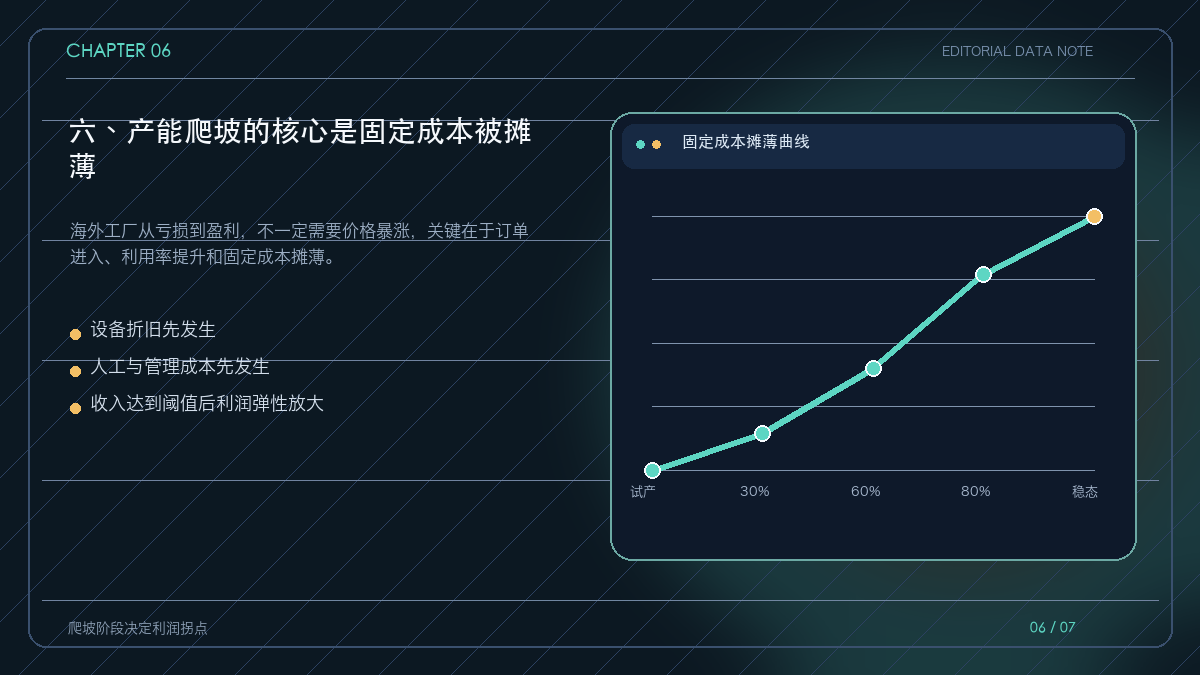
海外工厂建设后,折旧、人工、管理和供应链成本会先发生,而收入需要等待客户认证和产能爬坡。产能利用率较低时,每一块板承担的固定成本很高,亏损并不一定说明产品没有竞争力。
当有效订单进入、良率提升、生产节拍稳定后,收入增长会带来更明显的利润弹性。观察海外厂不能只看开工时间,还要看放进去的产品是否具有更高毛利、客户是否愿意承担合理价格。
七、三个信号,判断海外厂是否走出爬坡期
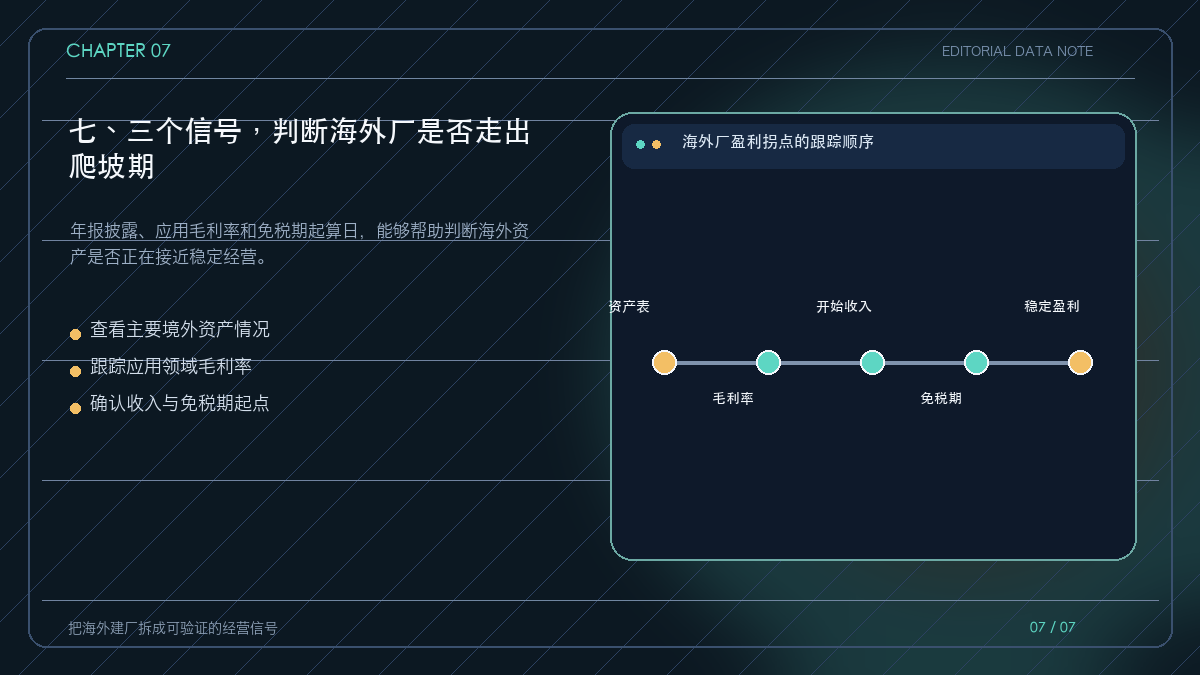
第一个信号是年报和半年报中的主要境外资产情况,那里可以看到工厂的资产规模、收入和收益。第二个信号是按应用领域拆分的毛利率,汽车板毛利率是否止跌,反映成本传导是否开始起效。
第三个信号是海外子公司什么时候开始产生收入。部分地区的免税期从产生收入开始计算,这个时间点可以帮助判断工厂从建设阶段进入经营阶段的节奏。向上催化来自材料成本回落和人民币升值放缓,向下风险则是海外产能集中投放、需求走平或客户继续拒绝涨价。
PCB 出海赌的不是地理位置,而是产品结构、客户质量和产能爬坡。四亏一赚的结果提醒,海外资本开支只是起点;真正决定回报的,是订单能否覆盖固定成本、价格能否传导、汇率能否管理。